Een gewone maand
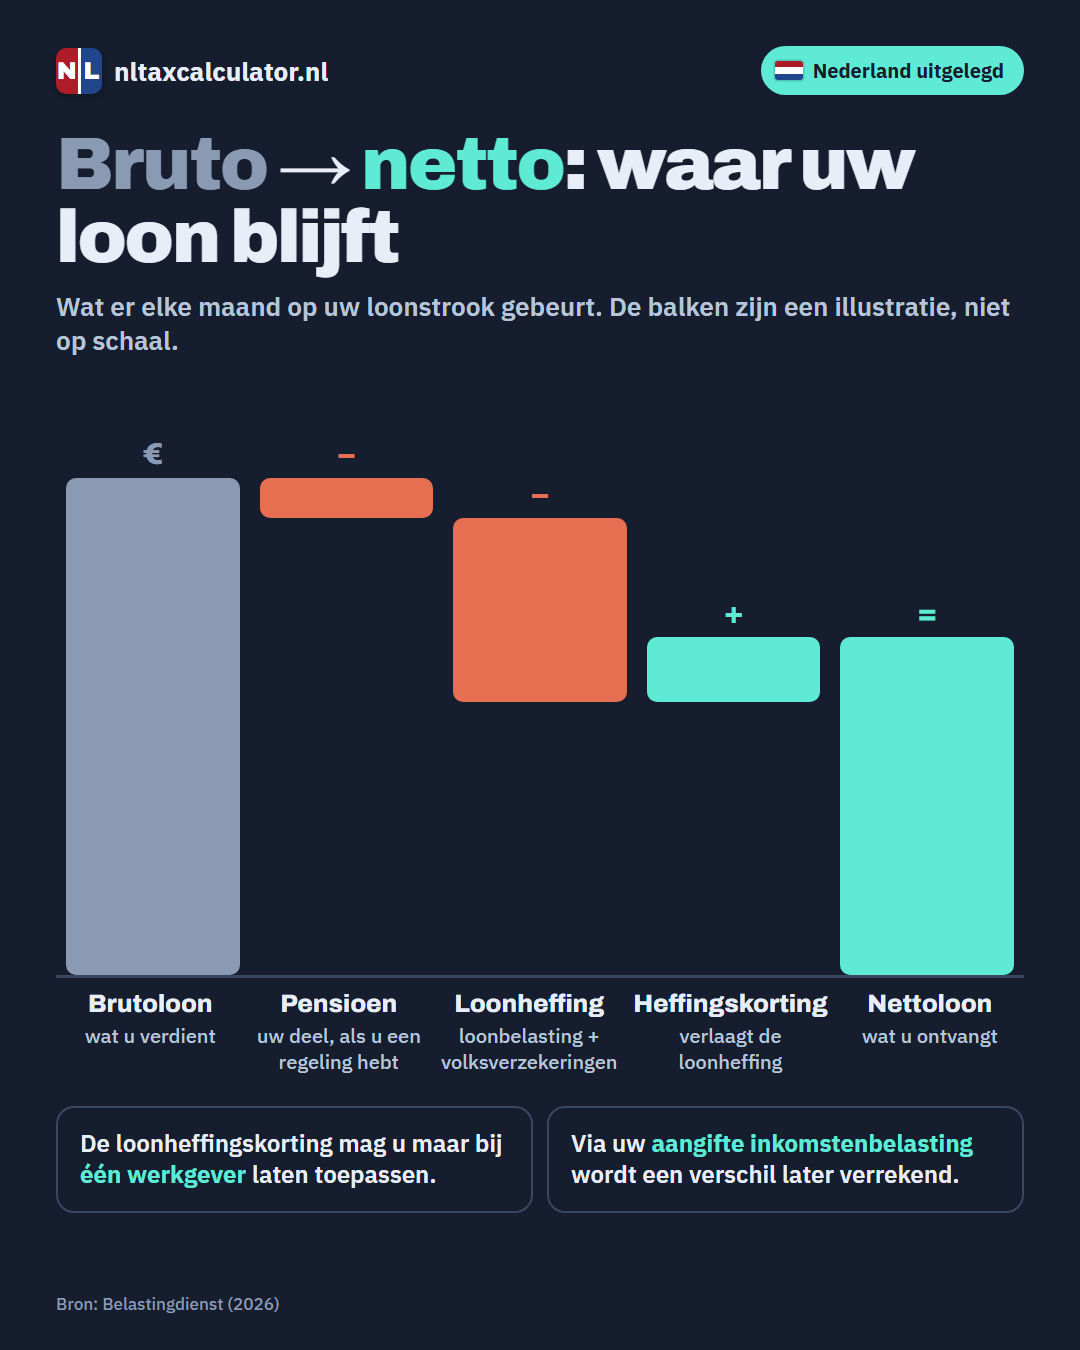
Een voorbeeld bij € 4.000 bruto per maand, zonder pensioen en met loonheffingskorting (tarieven 2026, afgerond):
- Brutoloon
- € 4.000
- Loonheffing
- − € 821
- Netto
- € 3.179
- Reservering vakantiegeld
- € 320 bruto opzij gezet, uitbetaald in mei of juni
De regels die u ziet
- Loon in geld / brutoloon
- Uw brutosalaris over de periode.
- Loonheffing
- Loonbelasting en premies volksverzekeringen, ingehouden door uw werkgever en later verrekend in uw aangifte.
- Loonheffingskorting
- De heffingskorting die uw werkgever toepast. Maar één werkgever of uitkeringsinstantie mag dat doen.
- Pensioenpremie
- Uw deel van de pensioenpremie, afgetrokken vóór belasting.
- Bijzonder tarief
- Het tarief voor bonussen, vakantiegeld en dertiende maand: vaak hoger dan op uw salaris. Te veel betaalde belasting krijgt u terug via de aangifte.
- Reiskostenvergoeding
- Onbelast tot € 0,23 per km in 2026.
- Thuiswerkvergoeding
- Onbelast tot € 2,45 per dag in 2026.
- Werkgeverslasten
- Kosten voor de werkgever bovenop uw loon (werknemersverzekeringen, Zvw); ter informatie.
- Cumulatieven
- Totalen tot nu toe dit jaar; handig bij de aangifte.
Drie dingen om te controleren
- 1Wordt de heffingskorting één keer toegepast?
Twee banen of een baan plus uitkering met de korting op beide betekent te weinig ingehouden belasting en later een rekening.
- 2Klopt de tabel van het belastingjaar?
In januari gelden de tabellen van het nieuwe jaar. Een verkeerde tabel zie je terug als onverwacht netto-verschil.
- 3Bewaar uw jaaropgaaf
Die heeft u nodig voor uw aangifte in het voorjaar; de meeste cijfers zijn daaruit vooringevuld.
Uw jaarbelasting wordt verrekend in de aangifte, dus een bonus belast tegen het hoge bijzonder tarief is niet verloren. Zie uw eerste aangifte.
Bronnen
Dit artikel is gebaseerd op deze officiële pagina's. Bij verschillen gaat de officiële pagina voor.
Klaar om uw eigen cijfers te berekenen?
Netto salaris berekenen