De drie vormen
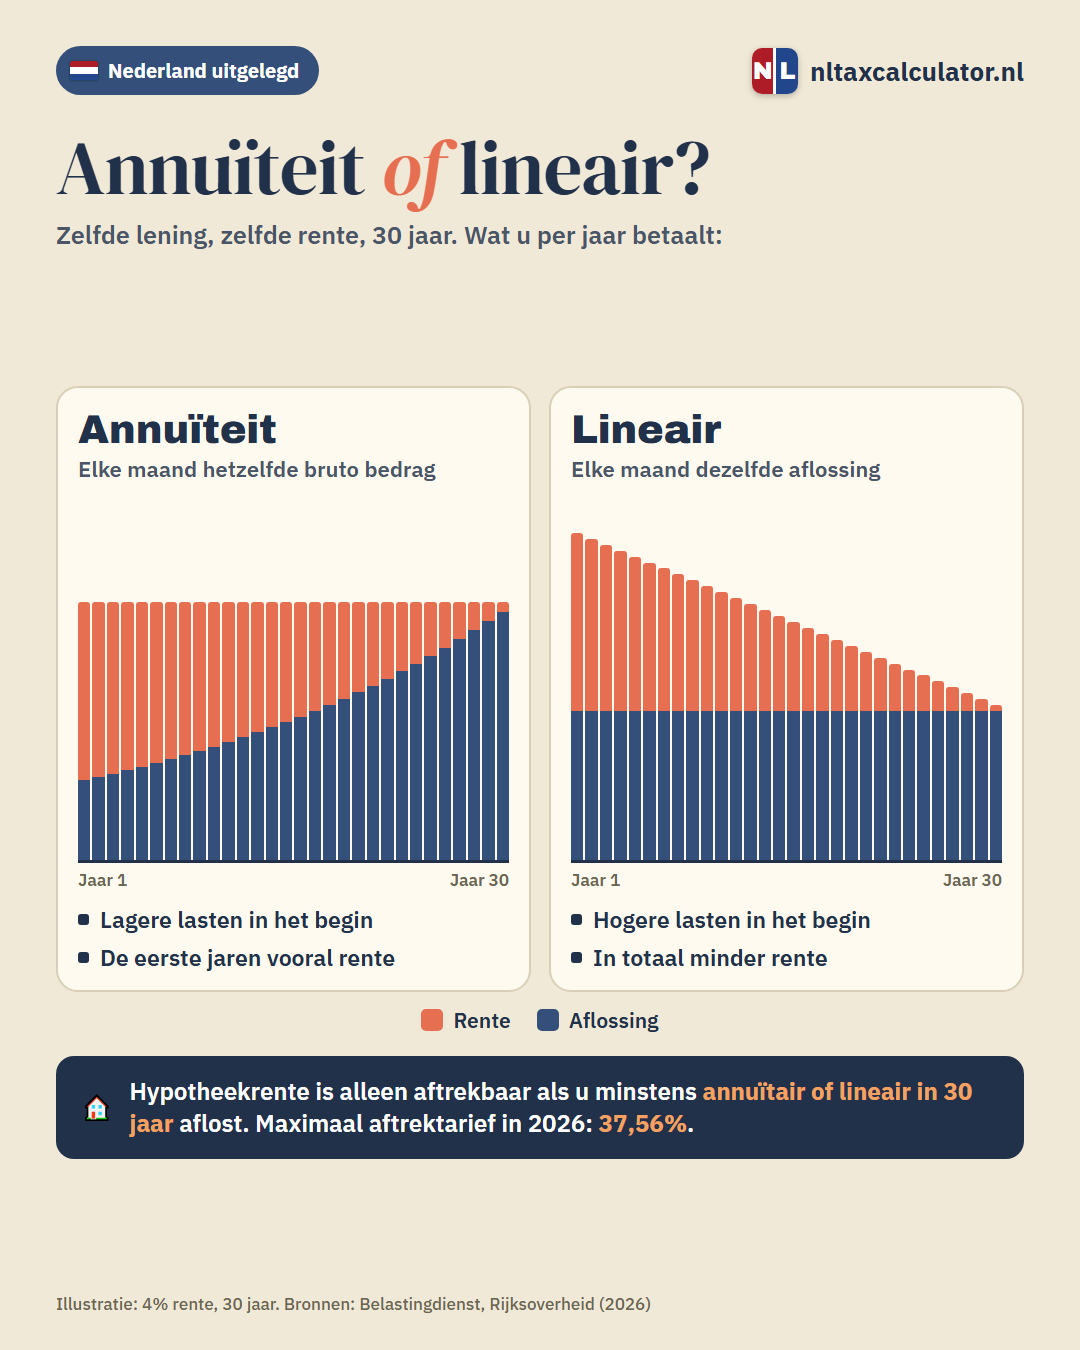
Elke maand hetzelfde bruto bedrag. In het begin vooral rente; het aflossingsdeel groeit elke maand. De meest gekozen vorm.
Elke maand dezelfde aflossing plus rente over wat over is. Hoge lasten in het begin, die steeds dalen. Minste rente in totaal.
Alleen rente, geen aflossing: na 30 jaar staat de hele lening nog open. Voor nieuwe leningen sinds 2013 is de rente niet aftrekbaar, en geldverstrekkers staan het alleen toe voor een deel van de lening.
Onderdeel van de reeks Een huis kopen in Nederland: elke stap en elk hypotheekonderwerp, met rekenvoorbeelden.
€ 400.000 over 30 jaar, naast elkaar
Gemiddelde bruto maandlast in elk jaar, 3,8% rente over de hele looptijd (een aanname: in werkelijkheid wordt de rente na elke rentevaste periode opnieuw vastgesteld)
| Annuïtair | Lineair | Aflossingsvrij | |
|---|---|---|---|
| Jaar 1 | € 1.864 | € 2.358 | € 1.267 |
| Jaar 5 | € 1.864 | € 2.190 | € 1.267 |
| Jaar 10 | € 1.864 | € 1.978 | € 1.267 |
| Jaar 15 | € 1.864 | € 1.767 | € 1.267 |
| Jaar 20 | € 1.864 | € 1.556 | € 1.267 |
| Jaar 25 | € 1.864 | € 1.345 | € 1.267 |
| Jaar 30 | € 1.864 | € 1.134 | € 1.267 |
| Totale rente, 30 jaar | € 270.979 | € 228.633 | € 456.000 |
| Restschuld na 30 jaar | € 0 | € 0 | € 400.000 |
Annuïtair: rente en aflossing per maand in een aantal jaren.
Lineair: dezelfde schaal, zodat u de balken kunt vergelijken.
De formules
- Annuïteit
- M = L × r ÷ (1 − (1 + r)^−n), met L de lening, r de jaarrente ÷ 12, n het aantal maanden (360).
- Lineaire maandlast in maand k
- L ÷ n + r × (L − (k − 1) × L ÷ n). De eerste maand is hier € 2.378, de laatste € 1.115.
- Aflossingsvrij
- L × jaarrente ÷ 12 = € 1.267 per maand, zolang de lening loopt.
Netto lasten: het effect van de aftrek
Rente is aftrekbaar, aflossing niet. In het begin, als een annuïteit vooral uit rente bestaat, ligt de netto maandlast dus veel lager dan de bruto, en dat verschil wordt kleiner. Een lineaire hypotheek heeft in het begin een hogere netto last, maar daalt het snelst. Met de aftrek van maximaal 37,56% kost € 1.000 rente netto minstens € 624.
Zie hypotheekrenteaftrek voor de netto kosten per inkomen.
De regels van 2013
- Vóór 2013Oude leningen houden hun regels
Aflossingsvrije, spaar- en beleggingshypotheken van vóór 1 januari 2013 houden hun aftrek (overgangsrecht), maximaal 30 jaar vanaf de start en vanaf 1 januari 2001 voor oudere leningen.
- Vanaf 2013Annuïtair of lineair, binnen 30 jaar
Nieuwe leningen voor uw eigen woning zijn alleen aftrekbaar als u minimaal annuïtair of lineair aflost in 30 jaar, zoals in het contract staat.
- Later verhoogdEen nieuw deel krijgt eigen 30 jaar
Verhoogt u de hypotheek, dan moet het nieuwe deel aan de regels van 2013 voldoen, met een eigen termijn van 30 jaar.
Vormen combineren
- Veel kopers splitsen de lening in leningdelen, bijvoorbeeld een annuïtair en een lineair deel, elk met een eigen rentevaste periode.
- Geldverstrekkers staan een aflossingsvrij deel meestal toe tot ongeveer de helft van de woningwaarde. Dat deel is niet aftrekbaar, telt als schuld in box 3 en wordt met strengere percentages getoetst.
- Hebt u al een oud aflossingsvrij deel van vóór 2013, dan kunt u dat meestal meenemen bij verhuizen: houd het als de aftrek voor u telt.
Algemene informatie voor 2026, geen financieel advies. Geldverstrekkers passen de regels op hun eigen manier toe en rentes veranderen dagelijks. Laat uw eigen situatie controleren door een erkend hypotheekadviseur voordat u tekent.
Hoeveel kan ik lenen? · Annuïtair, lineair of aflossingsvrij · Rente en rentevaste periode · Hypotheekrenteaftrek · NHG · Kosten koper · Hypotheek voor expats · Verhuizen, aflossen, scheiden, verkopen · Hypotheekbegrippen
Bronnen
Dit artikel is gebaseerd op deze officiële pagina's. Bij verschillen gaat de officiële pagina voor.
Klaar om uw eigen cijfers te berekenen?
Hypotheekcalculator